

OECD 2026 RAPORU: KAMU DÜRÜSTLÜĞÜNDE KURALLAR İLE UYGULAMA ARASINDA BÜYÜK AÇIK
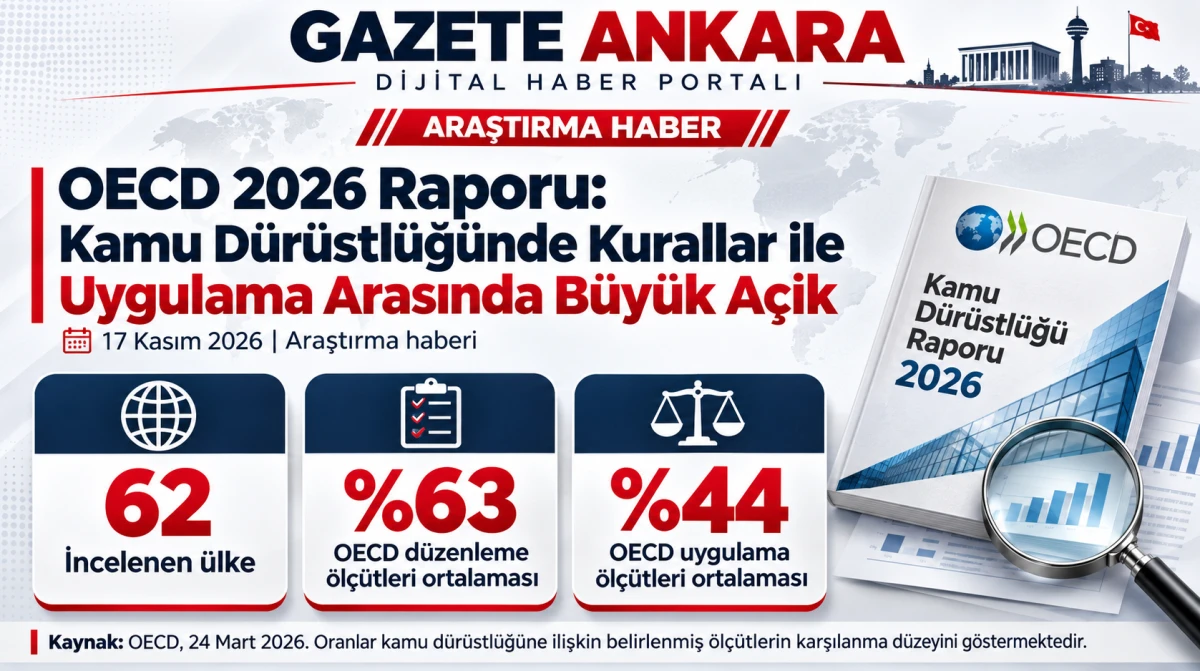
Ekonomik İşbirliği ve Kalkınma Örgütünün (OECD) 62 ülkeyi kapsayan 2026 Yolsuzlukla Mücadele ve Dürüstlük Görünümü Raporu, yolsuzlukla mücadelede yasal düzenlemelerin tek başına yeterli olmadığını ortaya koydu. OECD ülkelerinde düzenlemelerin ortalama ölçüt karşılama düzeyi yüzde 63, uygulamanın ise yüzde 44 olduğu belirlendi. Türkiye'ye ilişkin ülke değerlendirmesinde de çıkar çatışması, siyasi finansman, bilgiye erişim ve kurumsal strateji alanlarında geliştirilmesi gereken yönlere dikkat çekildi.

ANKARA — GA Dijital Haber Portalı Haber Merkezi / Dünya - Araştırma Haberleri- Ekonomik İşbirliği ve Kalkınma Örgütünün (OECD) 24 Mart 2026 tarihinde yayımladığı Anti-Corruption and Integrity Outlook 2026: Harnessing the Integrity Advantage (Yolsuzlukla Mücadele ve Dürüstlük Görünümü 2026: Dürüstlük Avantajından Yararlanmak) başlıklı raporu, kamu yönetiminde dürüstlük, şeffaflık ve hesap verebilirlik bakımından dikkat çekici sonuçlar ortaya koydu.
OECD'nin 158 sayfalık raporunda, 37 OECD üyesi ile 25 ortak ülke olmak üzere toplam 62 ülkenin kurumsal dürüstlük sistemleri değerlendirildi.
Raporda, yolsuzlukla mücadele stratejileri, lobicilik faaliyetleri, çıkar çatışmaları, siyasi finansman, kamu bilgilerinin şeffaflığı, kamu görevlilerine ilişkin disiplin sistemleri ve adalet sisteminin dürüstlüğü olmak üzere yedi temel alan incelendi.
OECD'nin değerlendirmesi, birçok ülkede mevzuat ve kurumsal düzenlemeler geliştirilmesine rağmen bunların uygulanması ve sonuçlarının izlenmesinde önemli eksikliklerin sürdüğünü gösterdi.
OECD Ülkelerinde 19 Puanlık Uygulama Açığı
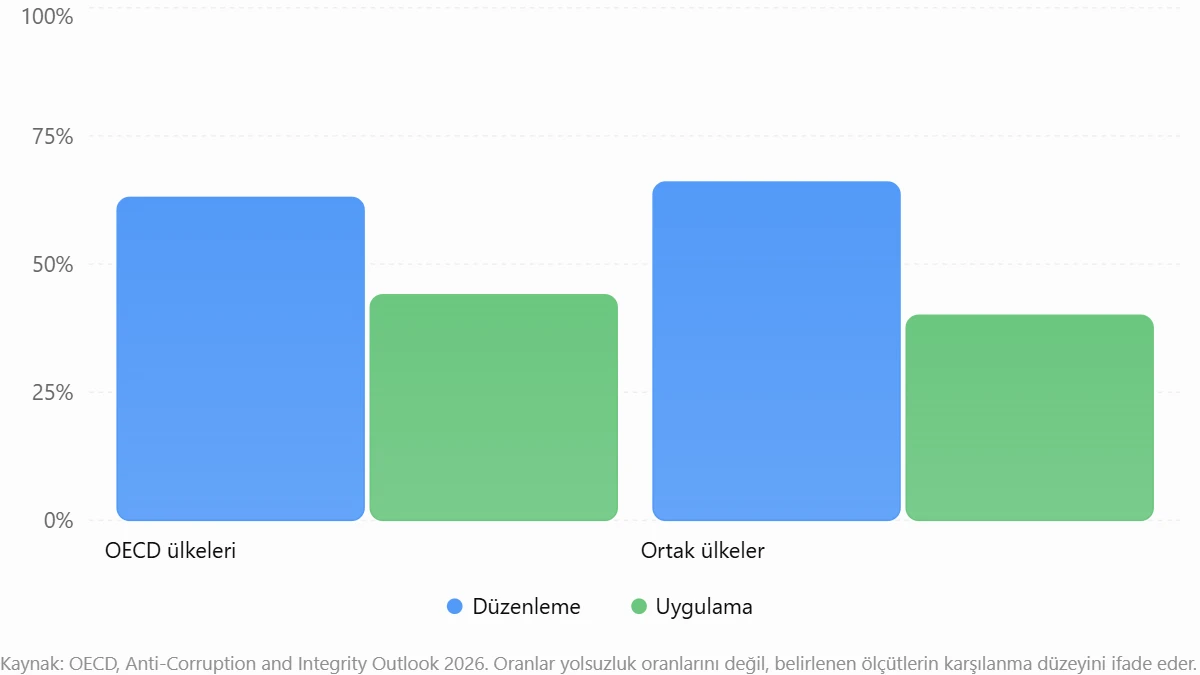
OECD'nin 24 Mart 2026 tarihli resmî açıklamasına göre, üye ülkelerde kamu dürüstlüğüne ilişkin düzenlemelerin ortalama ölçüt karşılama düzeyi yüzde 63'e ulaşırken uygulama düzeyi yüzde 44'te kaldı.
Böylece düzenleme ile uygulama arasında 19 yüzde puanlık fark oluştu.
OECD üyesi olmayan ve araştırmaya katılan ortak ülkelerde ise düzenleme düzeyi yüzde 66, uygulama düzeyi yüzde 40 olarak belirlendi. Bu gruptaki fark 26 yüzde puanına ulaştı.
Raporda dikkat çeken bir başka bulgu da yolsuzlukla mücadele stratejilerinin izlenmesine ilişkin oldu. OECD üyelerinin yaklaşık dörtte birinin, ortak ülkelerin ise yaklaşık yarısının bu stratejilerin uygulanmasını takip ettiği belirtildi.
Bu sonuçlar, ülkelerin yalnızca yeni düzenlemeler hazırlamasının değil, mevcut düzenlemelerin etkinliğini ölçmesinin ve uygulama sonuçlarını kamuoyuyla paylaşmasının da önemini gösteriyor.
Kamu Dürüstlüğü Yalnızca Yolsuzlukla Mücadele Değil
OECD'nin değerlendirmesine temel oluşturan önemli uluslararası belgelerden biri, 26 Ocak 2017 tarihinde kabul edilen OECD/LEGAL/0435 sayılı Kamu Dürüstlüğü Tavsiyesi.
OECD Kamu Dürüstlüğü Tavsiyesi, kamu yararının özel çıkarlardan üstün tutulmasını esas alıyor.
Belgede yer alan 13 ilke, üç temel başlık altında düzenleniyor:
-
Kapsamlı ve tutarlı bir kamu dürüstlüğü sistemi oluşturulması.
-
Kamu yönetiminde ve toplum genelinde dürüstlük kültürünün geliştirilmesi.
-
Etkili hesap verebilirlik ve denetim mekanizmalarının güçlendirilmesi.
Tavsiye, kamu yöneticilerinin etik liderliğine, liyakate dayalı kamu personel sistemine, kurumsal açıklığa, risk yönetimine ve toplumsal katılıma özel önem veriyor.
Bu yaklaşım, kamu dürüstlüğünün yalnızca hukuka aykırı davranışların cezalandırılmasıyla sağlanamayacağını; etik davranışların desteklenmesi, çıkar çatışmalarının önlenmesi ve hesap verebilir kurumların oluşturulması gerektiğini ortaya koyuyor.
Türkiye'nin 2026 Ülke Değerlendirmesinde Neler Var?
OECD, küresel raporun yanı sıra ülkeler için ayrıntılı değerlendirmeler de yayımladı.
OECD'nin Türkiye'ye ilişkin 24 Mart 2026 tarihli ülke notunda, kurumsal dürüstlüğün farklı alanlarında düzenlemeler ile uygulama ölçütleri ayrı ayrı ele alındı.
Raporda yer alan seçilmiş bulgular şöyle:
Çıkar çatışmalarının yönetimi: Türkiye, düzenlemelere ilişkin ölçütlerin yüzde 56'sını karşılarken uygulama ölçütlerinde yüzde 0 olarak değerlendirildi. OECD ortalamaları sırasıyla yüzde 80 ve yüzde 45 olarak açıklandı.
Siyasi finansman: Türkiye'nin düzenleme ölçütlerini karşılama düzeyi yüzde 50, uygulama ölçütlerini karşılama düzeyi yüzde 14 oldu. OECD ortalamaları ise yüzde 76 ve yüzde 58 olarak belirlendi.
Kamu bilgilerine erişim: Türkiye, düzenleme ölçütlerinde yüzde 44, uygulama ölçütlerinde yüzde 42 düzeyinde yer aldı. OECD ortalamaları sırasıyla yüzde 72 ve yüzde 62 olarak kaydedildi.
Stratejik çerçeve: OECD'nin kullandığı stratejik çerçeve ölçütlerinde Türkiye, hem düzenleme hem uygulama bakımından yüzde 0 olarak değerlendirildi. OECD, veri toplama döneminde kendi ölçütlerine uygun güncel stratejik hedeflerin bulunmadığına işaret etti.
Bu göstergelerin doğru yorumlanması önem taşıyor.
Yüzde 0 olarak belirtilen değerler, ülkede hiçbir düzenleme veya uygulama bulunmadığı ya da yolsuzluk oranının belirli bir düzeyde olduğu anlamına gelmiyor. Oranlar, OECD'nin ilgili alanda tanımladığı kriterlerin karşılanma ve belgelendirilme durumunu gösteriyor.
Nitekim Türkiye ülke notunda, bazı uygulama alanlarında OECD'ye yeterli bilgi veya destekleyici belge sunulmadığı da belirtiliyor.
Değerlendirmeler genel olarak 2025 yılına veya erişilebilir en son verilere dayanıyor. OECD, kullanılan veri setini 7 Mart 2026 tarihinde çektiğini bildiriyor.
Güçlü Mevzuat Kadar Etkili Denetim de Önemli
Raporda kamu görevlilerinin çıkar çatışmalarının izlenmesi, görev sonrasında özel sektöre geçişleri ve karar alma süreçlerinin şeffaflığı önemli risk alanları arasında gösterildi.
Özellikle yüksek risk taşıyan görevlerde çıkar ilişkilerinin açıklanması, kamu kararlarının özel menfaatlerden korunması ve bağımsız denetim mekanizmalarının güçlendirilmesi önerildi.
OECD, yargı sistemlerinde dürüstlük mekanizmalarının geliştirilmesini de öncelikli konular arasında değerlendirdi.
Örgütün Genel Sekreteri Mathias Cormann, raporun yayımlanması dolayısıyla yaptığı açıklamada, güçlü dürüstlük ve yolsuzlukla mücadele güvencelerinin etkili kamu politikaları, kamu kaynaklarının verimli kullanılması, yatırım güvenliği ve ekonomik istikrar bakımından önemini vurguladı.
Cormann ayrıca, uygulama açıklarının kapatılmasında yeni teknolojilerden ve yapay zekâdan yararlanılmasıyla iş dünyası ve sivil toplumun sürece daha güçlü katılımının önemine işaret etti.
Özel Sektör ve Sivil Toplum da Sorumluluk Taşıyor
OECD'nin yaklaşımı, kamu dürüstlüğünü yalnızca devlet kurumlarının sorumluluğu olarak ele almıyor.
Raporda, kamu alımlarında yolsuzluk riskleri, kamu-özel sektör etkileşimi, hileli işlemler ve organize suçun ekonomik faaliyetler üzerindeki etkileri de değerlendiriliyor.
Bu kapsamda şirketlerin etik yönetim sistemleri, çıkar çatışmalarının önlenmesi, rekabetin korunması ve kamu ihalelerindeki şeffaflık önemli konular arasında yer alıyor.
Birleşmiş Milletler Yolsuzlukla Mücadele Sözleşmesi de benzer biçimde kamu yönetiminde hukukun üstünlüğü, liyakat, şeffaflık, hesap verebilirlik ve toplumsal katılım ilkelerini öne çıkarıyor.
Birleşmiş Milletler Uyuşturucu ve Suç Ofisinin (UNODC) kamu sektöründe yolsuzluğun önlenmesine ilişkin incelemesi, etik kuralların yanı sıra kurumsal denetim ve vatandaş katılımının da gerekliliğini açıklıyor.
Böylece uluslararası çerçeve, kamu yönetimi, özel sektör ve toplumun dürüstlük kültürünün geliştirilmesinde birbirini tamamlayan sorumluluklar üstlendiğini ortaya koyuyor.
Dijital Teknolojiler ve Yapay Zekâ Yeni İmkânlar Sunuyor
OECD raporunda, dijital teknolojilerin yolsuzluk risklerinin tespitinde ve kurumsal denetimin geliştirilmesinde daha etkin kullanılabileceği belirtiliyor.
Büyük veri analizi, riskli işlemlerin belirlenmesi, kamu alımlarındaki olağandışı örüntülerin incelenmesi ve mal varlığı beyanlarının kontrolü, teknolojik uygulama alanları arasında gösteriliyor.
Bununla birlikte dijital sistemlerin tek başına yeterli olmadığı; veri kalitesi, kurumsal kapasite ve hesap verebilirlik mekanizmalarıyla desteklenmesi gerektiği vurgulanıyor.
Uluslararası Raporun Ortak Mesajı: Dürüstlük Bir Yönetim Kültürü Olmalı
OECD'nin 2026 bulguları, gelişmiş ekonomiler dâhil olmak üzere pek çok ülkede kamu dürüstlüğünün sürekli geliştirilmesi gereken bir alan olduğunu gösteriyor.
Rapordan çıkan temel sonuç, yolsuzlukla mücadelenin yalnızca mevzuatın kapsamını genişletmekten ibaret olmadığı yönünde.
Liyakat esaslı yönetim, etkili denetim, çıkar çatışmalarının önlenmesi, şeffaf karar alma süreçleri ve kamuoyuna hesap verebilirlik, kurumsal güvenin güçlendirilmesinde birbirini tamamlayan unsurlar olarak öne çıkıyor.
Araştırma aynı zamanda kamu dürüstlüğünün ekonomik kalkınma, adil rekabet, yatırım ortamı ve vatandaşların kamu kurumlarına duyduğu güvenle doğrudan ilişkili bir yönetim meselesi olarak ele alınması gerektiğini ortaya koyuyor.
OECD'nin 2026 raporunun temel mesajı açık: Kamu dürüstlüğünün başarısı, yalnızca yazılı kuralların varlığıyla değil, bu kuralların ne ölçüde uygulandığı ve sonuçlarının nasıl denetlendiğiyle değerlendirilmelidir.
GA Dijital Haber Portalı
Gazete Ankara Dijital Haber Portalı
Türkiye'nin kalbi Ankara'nın sesi
www.gazeteankara.com.tr
Haberin temel kaynağı: OECD – Anti-Corruption and Integrity Outlook 2026
Türkiye verilerinin kaynağı: OECD – Anti-Corruption and Integrity Outlook 2026: Türkiye
Araştırmayı destekleyen sayısal karşılaştırma
OECD 2026 | DÜZENLEME VE UYGULAMA ÖLÇÜTLERİ
OECD 2026 Raporu: Kamu Dürüstlüğünde Uygulama Açığı
OECD'nin 62 ülkeyi inceleyen 2026 raporunda kamu dürüstlüğü, yolsuzlukla mücadele ve Türkiye'nin düzenleme ile uygulama göstergeleri ele alındı.
Sıradaki yayın: Türk Devlet Geleneğinde Adalet: Bilge Kağan'dan Kutadgu Bilig'e. Bu köşe yazısı, haberin ortaya koyduğu çağdaş kurumsal ilkeleri Türk dünyasının tarihî düşünce birikimiyle karşılaştıracak.


YORUM YAP